
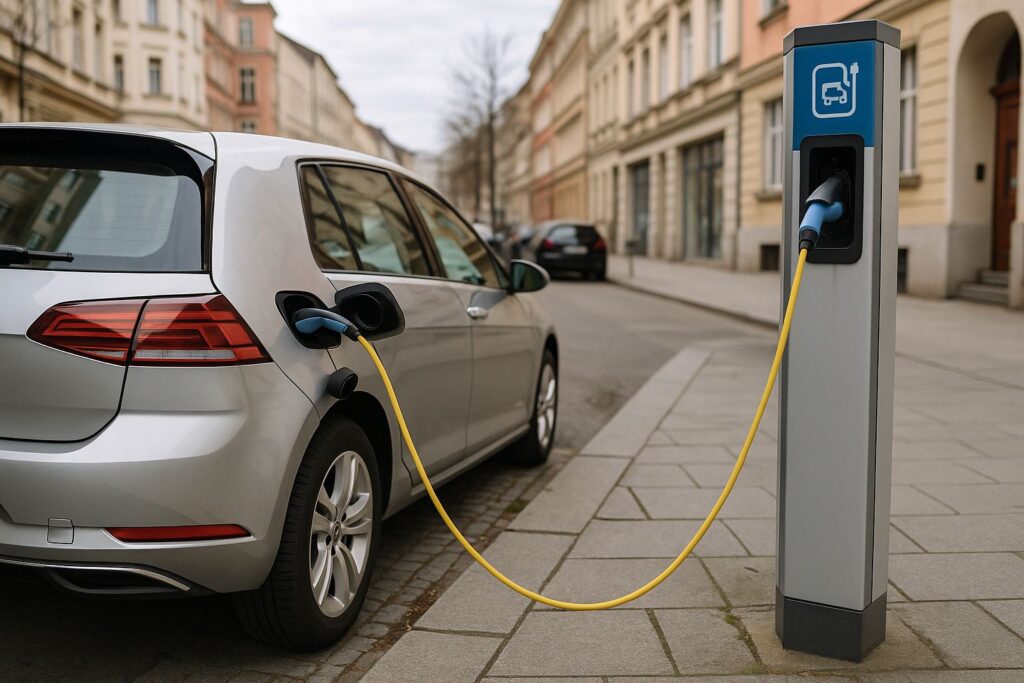
Em um continente que se orgulha de ser pioneiro na luta contra as mudanças climáticas, a União Europeia (UE) enfrenta um dilema que mistura inovação tecnológica, pressões econômicas e urgência ambiental. A meta de banir a venda de novos carros com motores a combustão em 2035, aprovada em 2023 como parte do pacote “Fit for 55”, está sob escrutínio. Com vendas de veículos elétricos (EVs) desacelerando em alguns mercados e a concorrência chinesa apertando o cerco, montadoras tradicionais pressionam por flexibilizações. Mas o que isso significa para o planeta, para os empregos e para o bolso do consumidor europeu? Nesta matéria, exploramos o tema de forma didática, passo a passo, com dados atualizados até dezembro de 2025. Vamos entender o que está em jogo e por que 2035 pode não ser o fim definitivo do ronco dos motores a gasolina.
O que está em jogo na meta de 2035
Imagine um futuro onde as ruas de Paris, Berlim ou Roma sejam silenciosas, sem o cheiro de escapamento, mas com o zumbido suave de baterias elétricas. Essa visão é o cerne da legislação europeia atual, que visa transformar o transporte rodoviário – responsável por cerca de 20% das emissões de gases de efeito estufa (GEE) na UE. A Regulação (UE) 2019/631, emendada em 2023, estabelece metas rigorosas para as emissões de CO2 de novos carros e vans. De 2025 a 2029, as montadoras devem reduzir as emissões em 15% em relação a 2021; de 2030 a 2034, em 55%; e, a partir de 2035, o limite é zero CO2 para toda a frota nova. Isso significa, na prática, o fim dos motores a combustão interna (ICE) que emitem CO2 durante o uso, incluindo a maioria dos híbridos convencionais.
Essa regra não é um capricho regulatório, mas um pilar do objetivo climático da UE: neutralidade carbônica até 2050, alinhado ao Acordo de Paris de 2015. O tratado global, assinado por 196 países, busca limitar o aquecimento a 1,5°C acima dos níveis pré-industriais. A UE, como bloco, comprometeu-se com uma redução de pelo menos 55% nas emissões até 2030 (em relação a 1990) e atualizou sua Contribuição Nacionalmente Determinada (NDC) em novembro de 2025 para incluir uma meta indicativa de 66,25% a 72,5% até 2035. O setor automotivo é crucial aqui: carros e vans respondem por 70% das emissões de transporte na UE. Sem a transição para EVs, a meta de 1,5°C vira fumaça – literalmente.
Por que 2035 se tornou um marco simbólico? Para a indústria, é o “ponto sem retorno”. Representa o fim de uma era de dependência de petróleo, que sustentou economias como a alemã por décadas. Mas também é um gatilho para inovação: montadoras investiram bilhões em baterias e software, criando cadeias de suprimentos globais. Se flexibilizado, o marco pode atrasar essa revolução, mas salvá-la de um colapso imediato. Em resumo, está em jogo não só o ar mais limpo, mas o equilíbrio entre ambição climática e sobrevivência industrial – um equilíbrio que a revisão atual ameaça romper.
O movimento das montadoras: por que o lobby ganhou força agora
O lobby automotivo na UE nunca foi tímido, mas em 2025 ele ganhou esteroides. Grupos tradicionais como Volkswagen (VW), Stellantis (dona da Fiat e Peugeot) e Mercedes-Benz lideram a pressão, aliados a associações como a ACEA (Associação Europeia de Fabricantes de Automóveis). Eles contrastam com “novos players” como Tesla e BYD (chinesa), que veem na eletrificação uma oportunidade de domínio. A mudança veio após anos de otimismo: em 2022, quando a meta foi aprovada, EVs pareciam o futuro inevitável. Mas com vendas estagnadas em 2024 (cerca de 20% do mercado), custos altos e tarifas americanas de Trump batendo nas exportações, o discurso virou.
Os argumentos centrais? “A transição é rápida demais para o mercado”, dizem. A ACEA alerta que, sem flexibilidade, multas por excesso de CO2 podem ultrapassar €1 bilhão por montadora em 2025-2027. Eles pedem adiamento de metas, inclusão de híbridos e e-fuels como “zero-emissão”. Países como Alemanha e Itália ecoam: “Protejam empregos e competitividade contra a China”. Em novembro de 2025, o chanceler alemão Friedrich Merz escreveu à Comissão Europeia pedindo “regulação flexível e aberta a tecnologias”.
A mudança de discurso é notável. Até 2023, CEOs como o da VW elogiavam a meta como “certeza de investimento”. Agora, com margens apertadas (lucros da Mercedes caíram 20% em 2024 por vendas fracas na China), o tom é de crise. O lobby ganhou força agora porque 2025 é o primeiro ano de metas apertadas pós-Fit for 55, e a desaceleração de EVs (de 14% para 13,6% em 2024) expôs vulnerabilidades. É uma batalha entre sobrevivência curta e visão longa: flexibilizar salva fábricas hoje, mas pode condenar a Europa ao atraso amanhã.
Demanda por carros elétricos: desaceleração e sinais do mercado
A euforia com EVs na Europa esfriou um pouco em 2025, mas os números ainda impressionam. Até outubro, 1,47 milhão de EVs a bateria (BEVs) foram registrados na UE, um salto de 25,7% ante 2024, capturando 16,4% do mercado – contra 13,2% no ano anterior. Híbridos elétricos (HEVs) lideram com 34,6%, enquanto gasolina/diesel caem para 36,6%. Globalmente, EVs venderam 18,5 milhões em 2025, +21%, com Europa crescendo 33% para 3,8 milhões.
Mas há diferenças gritantes por país. Na Alemanha, maior mercado, BEVs subiram 39,4% (434 mil unidades, 17,7% share), impulsionados por recuperação pós-fim de subsídios em 2023. França viu +5,3% (148 mil, 17,6%), mas estagna por cortes em bônus. Itália cresce devagar (5,2% share), enquanto Leste Europeu como Polônia explode +125% em outubro, graças a incentivos locais. Países nórdicos lideram: Noruega com 93,7% dos novos carros EVs em H1 2025.
O perfil do consumidor explica a desaceleração: preço é barreira nº1 (EVs 20-30% mais caros que ICEs), seguido de autonomia (média 400km real vs. 500km prometida) e tempo de recarga (30-60min em estações rápidas). Manutenção é mais barata (sem óleo, freios regenerativos), mas medo de degradação de bateria assusta. A retirada de subsídios agrava: Alemanha acabou com €9 mil de bônus em 2023, causando queda de 50% em vendas iniciais de 2024; França reduziu de €7 mil para €4 mil em 2025. Resultado? Demanda cai 18% em alguns trimestres, mas regulamentos CO2 forçam montadoras a empurrar EVs baratos, como o Dacia Spring (€17,9 mil).
| País | Vendas BEV H1 2025 | Crescimento YoY | Share Mercado |
|---|---|---|---|
| Alemanha | 248.726 | +35,1% | 17,7% |
| França | 148.332 | -6,4% | 17,6% |
| Reino Unido | 224.841 | +34,6% | 21,6% |
| Bélgica | 76.980 | +19,5% | 32,8% |
| Noruega | 70.748 | +37,6% | 93,7% |
(Fonte: EV Volumes, adaptado)
O sinal do mercado? Há demanda latente – 63% comprariam se EVs custassem menos que ICEs –, mas subsídios reduzidos criam “vale da morte” para adoção em massa. Sem eles, 2025 pode ser o ano da estabilização, não da explosão.
Infraestrutura de recarga: o principal gargalo
Sem postes de luz para EVs, a revolução para no trânsito. Em 2025, a UE tem mais de 1 milhão de pontos públicos de recarga, +35% ante 2024, mas ainda 1 para cada 13 EVs – pior que 2023 (1:12). A Regulação de Infraestrutura de Combustíveis Alternativos (AFIR) manda 150kW a cada 60km em rodovias TEN-T até 2025, subindo para 600kW em 2027. Mas o rollout é lento: só 13,5% são rápidos (>22kW), e 60% concentram-se em Holanda, França e Alemanha.
A desigualdade urbana-rural é o calo: 90% dos pontos em cidades, apesar de 45% da área da UE ser rural. Em áreas periféricas, como Leste Europeu, há 1 ponto por 100km²; em capitais, 10 vezes mais. Isso freia adoção rural, onde distâncias são maiores e casa própria para recarga noturna é rara (só 49% na Alemanha).
Tempo de implementação vs. metas? AFIR exige 3,5 milhões de pontos até 2030, mas em 2023 só 153 mil novos foram instalados – precisa de 410 mil/ano para cumprir. Gargalos: grid congestionado (esperas de 6-12 meses para conexão) e viabilidade econômica (muitos pontos operam abaixo do break-even).
Comparado a rivais: China tem 1 ponto por 10 EVs, com 80% públicos em cidades densas. EUA avança com IRA (US$7,5 bi em carregadores), mas ruralmente desigual. A UE precisa de €100 bi em investimentos para 2030 – o gargalo não é técnico, mas político e financeiro.
Custos industriais e competitividade global
Eletrificar uma frota é caro: montadoras europeias planejam €150 bi anuais até 2030 em EVs e baterias. VW sozinha investe €180 bi até 2027; Mercedes, €40 bi em 2025. Isso aperta margens: retorno sobre vendas cai de 5,5% para -2,9% até 2030 se metas forem rígidas, per Kearney.
A pressão vem da China: BYD e Geely vendem EVs 30-40% mais baratos (€20-30 mil vs. €45 mil europeus), graças a subsídios estatais e cadeia integrada. Tarifas UE de 17-37% em EVs chineses (2024) cortaram importações 16% em H1 2025, mas retaliaram com restrições a matérias-primas (China controla 70% de lítio/cobalto). Ásia domina 70% da produção global de EVs; Europa, só 10%.
Risco de empregos? Até 1 milhão perdidos até 2035 se transição for abrupta, per T&E: fábricas ICE fecham, mas EVs criam menos vagas (menos peças). Alemanha já cortou 50 mil em 2025 (VW: 35 mil; Audi: 7,5 mil). Desindustrialização? Sim, se Europa não escalar produção local – risco de €90 bi em valor agregado perdido.
Alternativas defendidas pela indústria
Combustíveis sintéticos (e-fuels)
E-fuels são combustíveis produzidos de CO2 capturado e hidrogênio verde (de eletrólise com renováveis), compatíveis com motores ICE. Funcionam assim: energia renovável + água + CO2 = metano/sintético, queimado sem emissões líquidas. Potencial: neutralidade carbônica se energia for limpa, salvando frota existente (1 bilhão de carros ICE na UE até 2035).
Mas limitações: custo alto (€10-20/litro vs. €1,7 gasolina), escala baixa (produção global <1% de demanda em 2030) e eficiência ruim (77% em EVs vs. 16% em e-fuels). UE planeja delegated act para pós-2035, mas ONGs alertam: desperdiça energia escassa.
Híbridos e híbridos plug-in
Vistos como “ponte”, híbridos combinam motor elétrico e combustão, reduzindo emissões em 20-30% teóricos. Plug-ins (PHEVs) recarregáveis prometem 50-100km elétricos, eficiência real de 50g CO2/km.
Mas uso prático decepciona: dados EEA mostram PHEVs emitindo 135g/km reais vs. 28g testes – 5x mais, por recargas raras (só 32% km elétricos). Custa €500/ano extra em combustível. Diferença: testes WLTP simulam uso ideal; realidade, motor ICE domina em viagens longas.
| Tecnologia | Eficiência Teórica | Real (EEA 2025) | Custo Extra Anual |
|---|---|---|---|
| PHEV | 50g CO2/km | 135g/km | €500 |
| BEV | 0g/km (tailpipe) | 63g/km (ciclo) | -€600 (vs. ICE) |
(Fonte: T&E/EEA)
Alternativas salvam empregos ICE, mas atrasam descarbonização.
O papel da Comissão Europeia e dos Estados-membros
A revisão de metas segue o artigo 11 da Regulação 2019/631: Comissão avalia em 2026, propondo ajustes baseados em impactos socioeconômicos e tecnológicos. Processo: consulta pública (2025 teve 50 CEOs pedindo rigidez), análise impacto, proposta legislativa, trilogo com Parlamento e Conselho.
Estados divididos: favoráveis à flex (Alemanha, Itália, Polônia, seis no total) querem 90% redução em 2035, híbridos pós-data e e-fuels. Contrários (França, Países Baixos, verdes): rigidez para liderança global. Cenários: adiamento 5 anos (até 2040), exceções para PHEVs/e-fuels, ou revisão parcial (90% CO2 cut, permitindo 10% ICE). Pacote automotivo de 16/12/2025 deve propor, per fontes, extensão condicional a biofuels. Equilíbrio delicado: Comissão von der Leyen equilibra ambição climática com competitividade.
Impactos ambientais: o que muda se as regras forem flexibilizadas
Projeções ICCT: meta rígida corta 200 MtCO2 até 2050; flex (90% cut) permite 25% mais emissões, equivalente a 46 milhões de EVs deslocados. Com 10% ICE pós-2035, +320 MtCO2e e +160 mil toneladas NOx até 2050.
ONGs como T&E criticam: “Diluição mina investimentos e abre porta a China, atrasando 1,5°C”. Debate: transição “ideal” (zero ICE 2035) vs. “viável” (híbrida gradual). Mas estudos mostram BEVs 73% menos emissões ciclo-vida que ICEs em mix EU 2025. Flexibilizar custa credibilidade Paris e saúde (NOx causa 50 mil mortes/ano na UE).
Efeitos no consumidor final
Preços novos: EVs caem 22% vs. ICEs em 2024 (€45 mil médio), mas subsídios reduzidos elevam barreira. TCO (custo total): EVs €0,25/km vs. €0,40 ICE, graças a eletricidade €0,25/kWh e manutenção 50% menor.
Manutenção: sem trocas de óleo, freios duram 2x mais. Liberdade: flex permite escolha, mas rigidez força EVs acessíveis. Mercado usados: ICEs valorizam (depreciação EV 40% em 3 anos por bateria), mas EVs usados sobem 20% em 2025 por demanda. Consumidor ganha economia longa, mas perde opções curtas se transição acelerar.
O que pode acontecer a partir de agora
Cenários até 2035: 1) Rígido: 90% EVs novos, frota 50% elétrica, emissões -80%. 2) Flex: 70% EVs, híbridos 20%, +10% emissões. 3) Colapso: sem base, China domina 40% mercado UE.
Risco de metas ambiciosas sem estrutura: grid sobrecarregado, €440 bi PIB em risco. Global: eletrificação total (China 60% 2025) vs. híbrida longa (EUA 11%). UE pode liderar se investir em demanda.
Transição energética em ritmo de realidade
O dilema é claro: metas ambientais vs. viabilidade econômica. Flexibilizar salva 1M empregos hoje, mas custa liderança amanhã. Soluções intermediárias – subsídios inteligentes, grid rápido, parcerias China – equilibram. O carro a combustão não morre em 2035, mas vira relíquia: futuro é elétrico, se Europa acelerar sem tropeçar.