
O que foi o leilão e por que ele importa
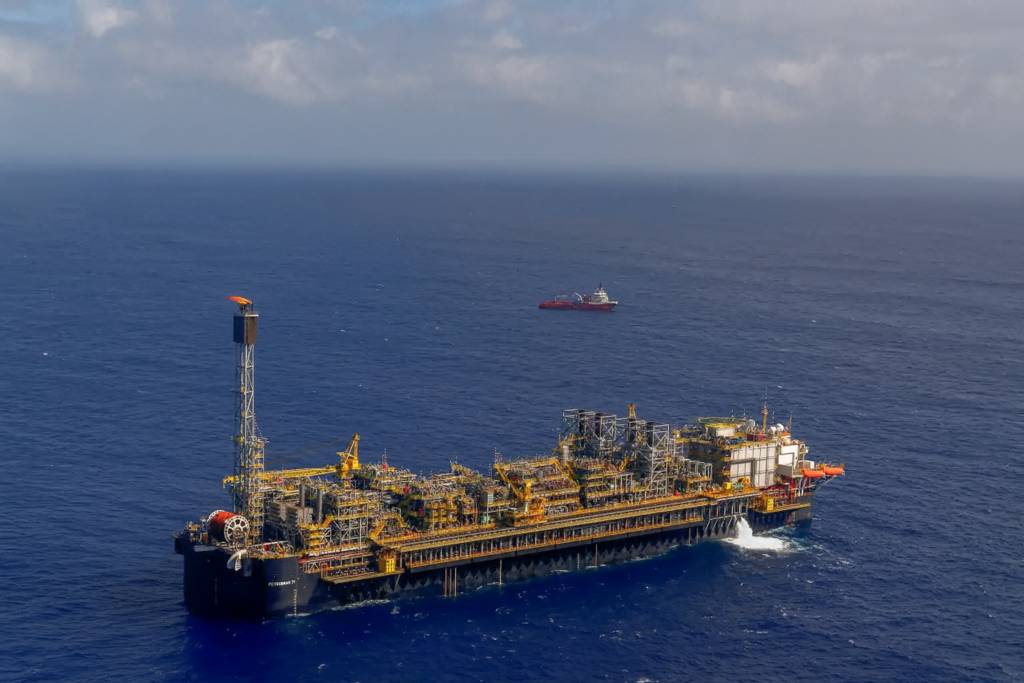
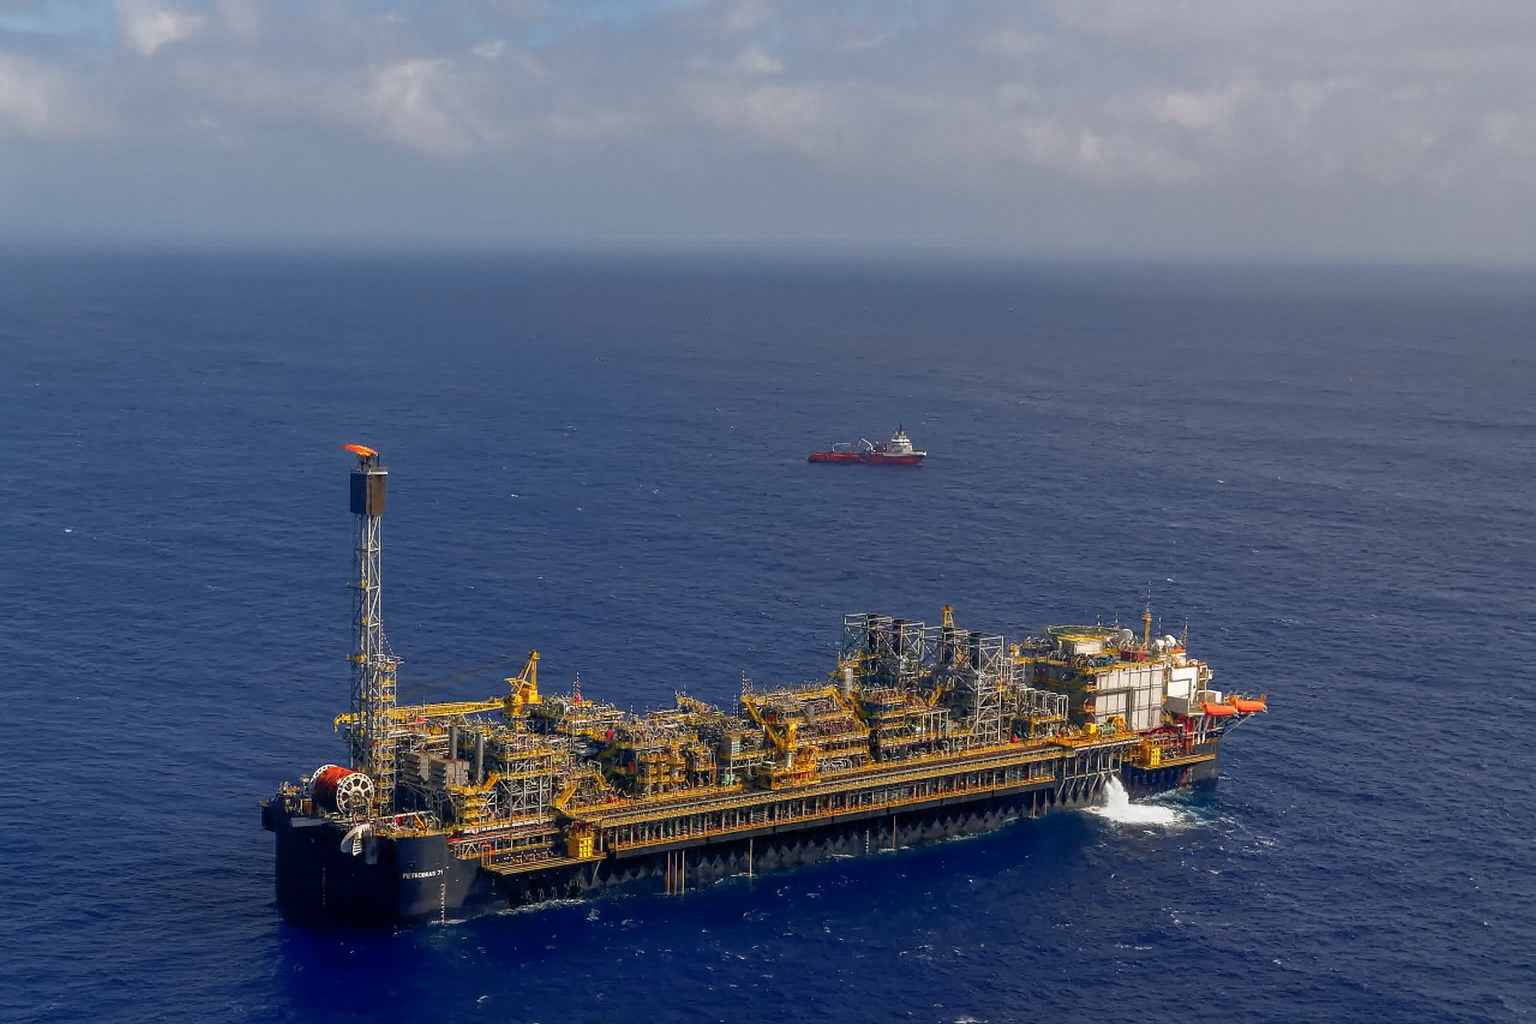
O leilão promovido pela Pré-Sal Petróleo S.A. (PPSA) para vender fatias da União nos campos de Mero, Atapu e Tupi arrecadou R$ 8,8 bilhões nesta quarta-feira, valor 13,7% abaixo dos R$ 10,2 bilhões projetados pelo governo federal. Dos três lotes ofertados, apenas dois foram arrematados – ambos pelo mesmo consórcio formado por Petrobras e Shell –, enquanto o campo de Tupi, maior jazida do país, não recebeu nenhuma proposta e saiu totalmente encalhado.
Realizado na sede da B3, o certame era tratado como peça-chave no planejamento fiscal do Ministério da Fazenda para 2025. A receita era classificada como “extraordinária” e contava como reforço para cumprimento da meta de déficit primário zero no próximo ano. Com a frustração, o Tesouro Nacional perde imediatamente R$ 1,4 bilhão que já estavam previstos no Orçamento e terá que recalcular parte das contas públicas em um momento de pressão por gastos sociais e investimentos em infraestrutura.
A Pré-Sal Petróleo S.A. (PPSA), empresa pública responsável por gerir os contratos de partilha e comercializar o óleo da União, colocou à venda percentuais remanescentes de três dos maiores campos do pré-sal brasileiro: 3,5% em Mero, 0,95% em Atapu e 0,83% em Tupi (antigo Lula). Pela primeira vez, a venda foi feita diretamente sob a nova Lei nº 15.164/2025, sem necessidade de nova rodada de blocos exploratórios.
O resultado expôs, mais uma vez, o esfriamento do interesse internacional pelo pré-sal em um cenário de preços do petróleo abaixo de US$ 70 o barril, custos elevados de exploração em águas ultraprofundas e crescente pressão global por descarbonização. Das dez empresas que retiraram o edital, apenas Petrobras e Shell apresentaram ofertas – e sem concorrência em nenhum dos lotes disputados.
A decepção imediata no mercado foi refletida na bolsa: as ações da Petrobras fecharam em leve queda de 0,8%, enquanto analistas já revisam para baixo as projeções de receitas extraordinárias do governo em 2025. O leilão, que deveria ser o maior do ano no setor de óleo e gás, terminou como um dos mais fracos em termos de competição desde o início das rodadas de partilha, em 2013.
O Resultado do Leilão em Números
Vamos aos fatos frios, mas que contam uma história quente. O leilão, realizado na B3 em São Paulo, terminou com uma arrecadação de R$ 8,8 bilhões – um rombo de R$ 1,4 bilhão em relação à meta inicial de R$ 10,2 bilhões fixada pelo Conselho Nacional de Política Energética (CNPE). Para quem acompanha finanças públicas, isso é como planejar uma festa com R$ 10 mil no bolso e acabar gastando só R$ 8,5 mil: dá para curtir, mas sobra menos para os convidados. O impacto imediato? Uma pressão extra sobre o Tesouro, que contava com essa injeção para equilibrar as contas de 2025, possivelmente forçando cortes em despesas discricionárias ou adiando investimentos.
Agora, os detalhes dos lances: apenas um consórcio se apresentou, formado pela Petrobras e pela Shell. Para Mero, o maior lote, o duo ofertou R$ 7,79 bilhões por 3,5% da jazida compartilhada – um ágio modesto de 1,9% sobre o mínimo de R$ 7,64 bilhões. Em Atapu, foram R$ 1 bilhão pela fatia de 0,95%, quase no piso do edital. Já Tupi, o gigante com 0,83% em jogo, não recebeu nem uma proposta. Dos três lotes ofertados, dois foram arrematados sem concorrência, e um ficou deserto. Dez empresas haviam acessado o edital previamente, incluindo gigantes como TotalEnergies e ExxonMobil, mas só Petrobras e Shell ousaram apostar. Esse baixo interesse reflete um mercado cauteloso, mas garante que o óleo continue fluindo sem interrupções operacionais. Em termos de volume, os R$ 8,8 bilhões equivalem a cerca de 0,08% do PIB brasileiro projetado para 2025 (R$ 11 trilhões), mas para o setor petrolífero, é uma fatia relevante: representa quase 5% da arrecadação total esperada com royalties e participações em 2025.
Comparação com Leilões Anteriores do Pré-Sal
Para entender se essa frustração é exceção ou regra, vale olhar para trás. Em 2019, o leilão da 6ª Rodada de Partilha arrecadou R$ 8,6 bilhões em bônus de assinatura para cinco blocos, com forte presença de internacionais como Equinor e Chevron, além da Petrobras. Já em 2021, a 2ª Rodada da Cessão Onerosa foi um sucesso relativo: R$ 11,14 bilhões para os campos de Sépia e Atapu, com ágio explosivo de 437% em Atapu, arrematado por Petrobras, Shell e TotalEnergies. Naquele ano, cinco empresas competiram, incluindo estrangeiras ávidas por reservas comprovadas.
A tendência? Houve um pico de interesse internacional entre 2017 e 2021, impulsionado por preços altos do petróleo (acima de US$ 70/barril) e otimismo pós-reformas regulatórias. Mas, de 2022 em diante, o entusiasmo esfriou: leilões como o de 2023 renderam só R$ 4 bilhões, com menos bids de majors como BP e Eni. No atual, ausências gritantes de Exxon e Chevron contrastam com o passado, onde elas levavam blocos como Búzios. Historicamente, o leilão de 2025 se posiciona como mediano-baixo: abaixo dos R$ 11 bi de 2021, mas acima dos R$ 3,8 bi da 5ª Rodada de 2019. O que mudou? Menos competição global reflete uma queda no apetite por ativos de alto custo como o pré-sal, em meio a ESG e energias renováveis.
Por que o Governo Esperava Mais
O otimismo do Planalto não era infundado. Em 2025, o Brasil enfrenta um cenário macroeconômico desafiador: inflação controlada em 4,5%, mas crescimento modesto de 2,2% e dívida pública beirando 80% do PIB. A receita do leilão entraria no Orçamento de 2025 como “não obrigatório”, ajudando a cumprir a meta fiscal de déficit zero no primário. Projeções do Ministério de Minas e Energia previam R$ 10,2 bilhões baseados em modelos econômicos que consideram o valor presente líquido (VPL) das reservas, descontando custos de produção (cerca de US$ 30/barril no pré-sal) e royalties (15%).
Esses recursos eram cruciais para o “pacotão do petróleo”, estimado em R$ 18 bilhões totais para 2025, incluindo outros leilões. Mas alertas prévios do Tribunal de Contas da União (TCU) soaram: em 2024, o órgão questionou o risco de “desinvestimento” forçado, vendendo ativos subvalorizados em um mercado volátil, o que poderia desestimular operadores e reduzir receitas futuras de royalties (projetados em R$ 150 bilhões para 2025-2030). O governo rebateu, argumentando que a venda antecipa fluxos sem perda de controle.
Por que o Resultado foi Abaixo do Esperado
A decepção tem raízes profundas. Primeiro, o baixo interesse internacional: só um consórcio, sem lances rivais, reflete um “frio” global no óleo. Dez empresas acessaram o edital, mas seis desistiram – sinal de que o risco superou o retorno. A ausência de propostas para Tupi, a maior jazida, foi o golpe: 0,83% ali valia bilhões em produção futura (potencial de 1 milhão de barris/dia).
Condições econômicas globais pesam: preços do Brent em US$ 65/barril em dezembro 2025, 20% abaixo do pico de 2022, devido a oferta abundante da OPEP+ e demanda chinesa fraca. Geopolítica adiciona fumaça: tensões no Mar Vermelho e Ucrânia elevam custos logísticos, mas não o suficiente para inflar bids. Riscos percebidos incluem tecnologia para águas ultraprofundas (FPSOs caros, acima de R$ 10 bi/unidade) e retornos longos (8-10 anos). Mudanças nas expectativas de preço – com transição para elétricos – fazem majors priorizarem ativos low-cost como Guiana.
Análise dos Campos Individuais
Mero
Descoberto em 2013 na Bacia de Santos, Mero é um dos mais produtivos do pré-sal, com pico de 200 mil barris/dia em 2024. Operado pela Shell (40%), com Petrobras (30%) e outros, sua relevância vem da alta qualidade do óleo (API 28, leve). No leilão, a disputa foi mínima: o consórcio pagou R$ 7,79 bi pelo 3,5%, ágio de 1,9% sobre R$ 7,64 bi mínimo – sinal de valorização, mas sem euforia. Por quê menos disputa? Custos elevados de desenvolvimento (R$ 50 bi totais) e foco em renováveis pela Shell.
Atapu
Também na Bacia de Santos, descoberto em 2011, Atapu tem potencial de 150 mil barris/dia, com reservas de 1,4 bi barris. O lance de R$ 1 bi pela 0,95% foi quase no mínimo (R$ 990 mi), ágio de 1%. Comparado ao mínimo, foi conservador, refletindo maturidade do campo (já produzindo desde 2023). Sua atratividade veio da proximidade com Sépia, mas sem concorrentes, mostra seletividade das petroleiras.
Tupi (o mais importante)
Ah, Tupi – ou Lula, como foi batizado em homenagem ao ex-presidente. Maior campo do Brasil, com 2,1 bi barris recuperáveis, produz 800 mil barris/dia. Descoberto em 2006 como “Cernambi” (depois Tupi, renomeado Lula em 2010 e de volta a Tupi em 2020), é o coração do pré-sal. Motivos para zero propostas? Riscos ambientais (proximidade com Abrolhos), burocracia regulatória e percepção de “desinvestimento” forçado. O impacto? Simbólico: questiona a soberania sobre o “novo Eldorado”; financeiro: perda de R$ 1,5 bi potenciais, atrasando receitas.
Impactos Econômicos para o Brasil
O “rombo” de R$ 1,4 bi não derruba o castelo fiscal, mas abala as fundações. Com meta de déficit zero em 2025, o governo pode contingenciar R$ 20 bi em despesas, afetando o PAC (Programa de Aceleração do Crescimento), que recebe R$ 106 bi das estatais em 2024-2025. Economistas como Monica de Bolle criticam: “É um sinal de fragilidade, forçando mais dívida ou IOF”. O mercado reagiu com queda de 0,5% no Ibovespa no dia seguinte, e dólar subindo para R$ 5,60. Possíveis ajustes: elevar IOF ou adiar emendas parlamentares. No longo prazo, pressiona o endividamento para 82% do PIB, mas royalties do pré-sal (R$ 120 bi em 2024) amortecem.
Impacto para o Setor de Petróleo e Gás
O desinteresse grita: o ambiente regulatório brasileiro é visto como “arriscado”. Com partilha dando 40-70% da produção à União, majors preferem concessões “leves” como na Guiana, onde leilões de 2024 renderam US$ 2 bi com ágio de 300%. Nos EUA, leilões no Golfo do México atraem US$ 10 bi anuais com regras flexíveis; no Oriente Médio, Arábia Saudita oferece isenções fiscais. O Brasil perde competitividade: custo de barril US$ 35 vs US$ 20 na Guiana. Para próximos leilões (2026, com 10 blocos), perspectivas: ajustes em royalties para atrair, mas debate sobre “nacionalismo vs. globalização” esquenta.
A Participação da Petrobras e da Shell
Por que só elas? Petrobras, com 65% do pré-sal, vê no leilão chance de consolidar reservas (agora +3% em Mero/Atapu), alinhado à estratégia de “foco em óleo até 2040”, com desembolso de R$ 7 bi em 2025. Shell, globalmente, aposta no Brasil como hub low-carbon, usando expertise em FPSOs para viabilizar retornos. Sua relação com o país: investimentos de US$ 10 bi desde 2010, mas cautelosa com burocracia ANP.
Como Funciona o Modelo de Partilha no Pré-Sal
Vamos descomplicar: no modelo de partilha (Lei 12.351/2010), diferente da concessão (onde a empresa fica com tudo após impostos), a produção é dividida. Primeiro, “custo em óleo”: empresa recupera despesas (exploração, E&P). O excedente vai para partilha: União leva 70% (via PPSA), empresa 30%, ajustável por leilão. Óleo excedente é vendido no mercado ou trocado por diesel para distribuidoras. Isso garante retorno à sociedade (R$ 500 bi desde 2010), mas desestimula bids por margens menores vs. concessão (ex.: 80% para empresa). Influencia interesse: majors buscam “risco-recompensa” melhor.
Comparações Relevantes para Enriquecer a Matéria
Os R$ 8,8 bi cobrem 40% do custo médio de um FPSO no pré-sal (R$ 20 bi), mas são só 0,7% da arrecadação petrolífera de 2024 (R$ 120 bi em royalties). Preço atual US$ 65/barril é abaixo do “ideal” US$ 80 para viabilizar investimentos deepwater. No orçamento 2025, equivalem a 3,6% dos R$ 245 bi para saúde ou 8% do PAC (R$ 106 bi estatais). Comparado a 2024 (R$ 150 bi totais do setor), é uma gota, mas simbólica.
Curiosidades e Fatos Interessantes
O pré-sal é o 4º maior do mundo, com 50 bi barris recuperáveis – mais que a Arábia Saudita em novas fronteiras. Tempo de retorno: 7 anos em Tupi vs. 12 em Mero (devido a profundidade). O maior lote histórico? Búzios em 2019, por R$ 69 bi (Petrobras 90%). Descoberta: 2006, poço 1-RJS-663, batizado Tupi por geólogo que sonhava com “tesouro inca”. Antes, “Cernambi” (rio africano); Lula veio de pressão política, revertida em 2020. Mero? Um dos top 5 produtivos da Petrobras, com óleo “doce” ideal para refino.
Cenários Possíveis Após o Leilão
Governo pode relançar Tupi em 2026, com regras flexíveis (reduzir royalties?). Mudanças: Lei 15.164 permite mais leilões, mas TCU exige transparência. Impacto em combustíveis? Indireto: menos receita atrasa subsídios ao diesel. Na transição energética, reforça debate: pré-sal financia renováveis (R$ 50 bi em eólica/solar até 2030), mas atrasa metas de carbono zero.
Conclusão Editorial
O que deu errado? Baixo interesse reflete mundo em transição, com preços voláteis e riscos altos superando o brilho do pré-sal. Governo pode reagir relançando lotes, cortando burocracia e promovendo parcerias verde-amarelas. Investidores esperam estabilidade regulatória e foco em inovação (CCUS para capturar CO2). Estratégico, o pré-sal não é só óleo: é alavanca para soberania energética, financiando o futuro brasileiro – de rodovias a vacinas. Frustração de hoje? Lição para amanhã. O Brasil tem o tesouro; cabe a nós vendê-lo com sabedoria.